وکیل کمیسیون ماده ۷۷ شهرداری با بررسی مستندات مطالبه عوارض، مصوبات شورای اسلامی شهر، مقررات قانونی مربوط و رأی صادرشده میتواند در تنظیم دفاعیه و پیگیری اعتراض قانونی به شما کمک کند.
اگر شهرداری برای ملک یا محل کسب شما عوارض مطالبه کرده است و به مبلغ یا مبنای محاسبه آن اعتراض دارید، ممکن است موضوع در صلاحیت کمیسیون ماده ۷۷ قانون شهرداری قرار گیرد. همچنین اگر کمیسیون رأی به پرداخت عوارض صادر کرده باشد، لازم است از نظر قانونی بودن عوارض، نحوه محاسبه بدهی و رعایت حقوق مؤدی بررسی شود.
شهرداریها برای تأمین هزینههای اداره شهر از منابع مختلفی از جمله عوارض محلی و بهای خدمات استفاده میکنند. با این حال هر مطالبهای که از سوی شهرداری مطرح میشود لزوماً قانونی نیست. نوع عوارض، مبنای تصویب آن، سال تعلق، نحوه محاسبه و وضعیت مؤدی باید با مقررات مربوط مطابقت داشته باشد.
در این مقاله به بررسی صلاحیت کمیسیون ماده ۷۷، نحوه اعتراض به عوارض شهرداری، شرایط اعتراض به رأی کمیسیون و تجربه یک پرونده واقعی درباره مطالبه عوارض سالیانه از بانک میپردازیم.
کمیسیون ماده ۷۷ شهرداری چیست؟
کمیسیون ماده ۷۷ قانون شهرداری مرجع رسیدگی به اختلاف میان مؤدی و شهرداری در خصوص عوارض و بهای خدمات ارائهشده توسط شهرداری و سازمانهای وابسته به آن در حدود مقرر قانونی است.
مبنای تشکیل این کمیسیون ماده ۷۷ قانون شهرداری مصوب ۱۳۳۴ با اصلاحات بعدی است. مطابق این ماده اختلافات مربوط به عوارض و بهای خدمات در کمیسیونی متشکل از نمایندگان وزارت کشور و دادگستری و انجمن شهر رسیدگی میشود و رأی کمیسیون در حدود قانون قطعی است.
در حال حاضر ترکیب و نحوه فعالیت کمیسیون باید بر اساس مقررات جاری و ساختار قانونی مربوط بررسی شود.
کمیسیون ماده ۷۷ با دادگاه عمومی حقوقی و کمیسیون ماده ۱۰۰ شهرداری تفاوت دارد. کمیسیون ماده ۷۷ به اختلافات مربوط به عوارض و بهای خدمات میپردازد؛ در حالی که کمیسیون ماده ۱۰۰ عمدتاً به تخلفات ساختمانی در محدوده صلاحیت قانونی خود رسیدگی میکند.
بنابراین اگر شهرداری بابت عوارض مربوط به ملک یا فعالیت اقتصادی مبلغی مطالبه کرده باشد، ابتدا باید مشخص شود که موضوع اختلاف در صلاحیت کمیسیون ماده ۷۷ قرار میگیرد یا مستلزم پیگیری از مسیر قانونی دیگری است.
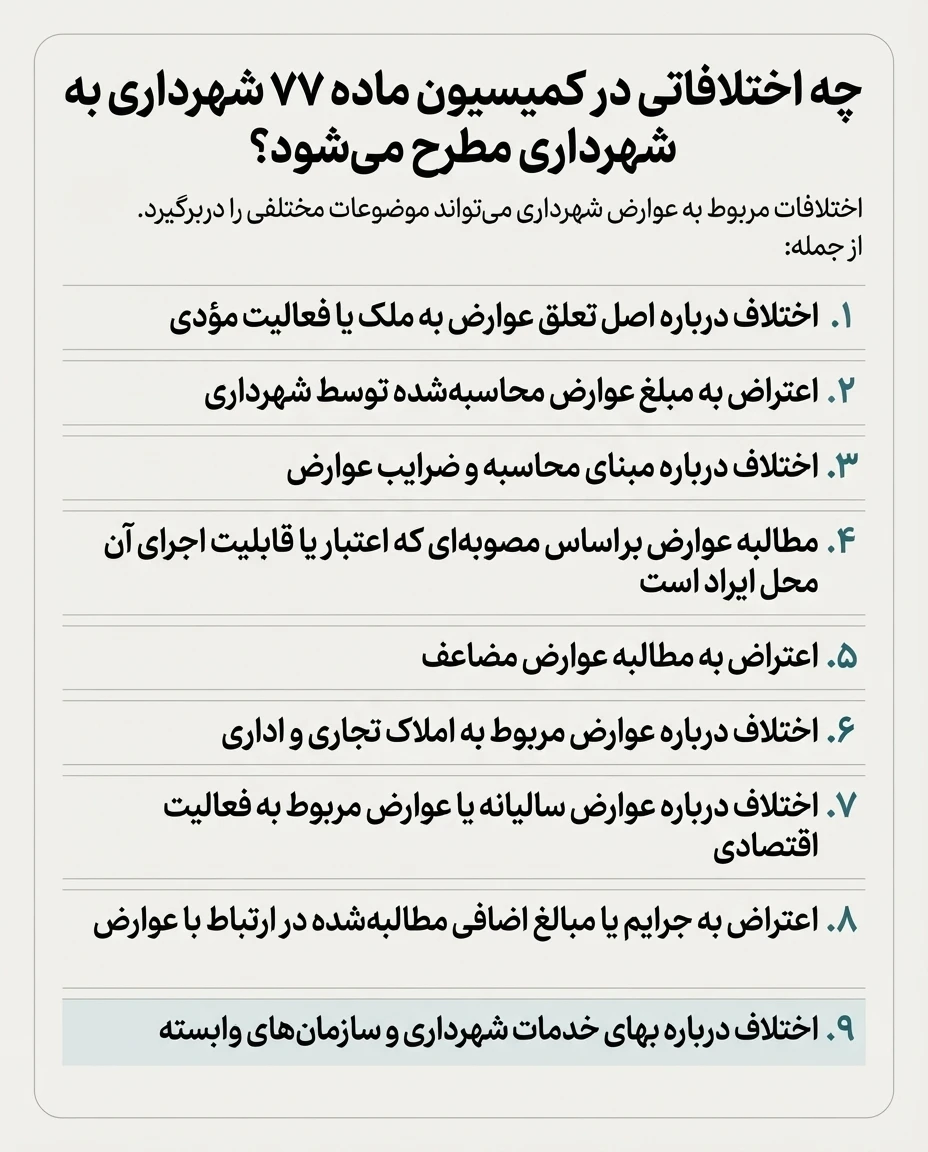
چه اختلافاتی در کمیسیون ماده ۷۷ شهرداری مطرح میشود؟
اختلافات مربوط به عوارض شهرداری میتواند موضوعات مختلفی را دربرگیرد. از جمله:
- اختلاف درباره اصل تعلق عوارض به ملک یا فعالیت مؤدی
- اعتراض به مبلغ عوارض محاسبهشده توسط شهرداری
- اختلاف درباره مبنای محاسبه و ضرایب عوارض
- مطالبه عوارض بر اساس مصوبهای که اعتبار یا قابلیت اجرای آن محل ایراد است
- اعتراض به مطالبه عوارض مضاعف
- اختلاف درباره عوارض مربوط به املاک تجاری و اداری
- اختلاف درباره عوارض سالیانه یا عوارض مربوط به فعالیت اقتصادی
- اعتراض به جرایم یا مبالغ اضافی مطالبهشده در ارتباط با عوارض
- اختلاف درباره بهای خدمات شهرداری و سازمانهای وابسته
البته طرح هر یک از این موضوعات در کمیسیون منوط به احراز صلاحیت قانونی آن و ماهیت واقعی اختلاف است. همچنین باید میان اعتراض به اصل مطالبه عوارض و اعتراض به مصوبهای که مبنای آن قرار گرفته است تفاوت قائل شد.
آیا شهرداری میتواند هر نوع عوارضی مطالبه کند؟
خیر. مطالبه عوارض باید مستند به قانون و مقررات معتبر باشد و صرف درج یک عنوان در قبض یا اعلام بدهی شهرداری برای اثبات قانونی بودن مطالبه کافی نیست.
در بررسی قانونی بودن عوارض باید بهویژه موارد زیر مورد توجه قرار گیرد:
۱. وجود مبنای قانونی: باید مشخص شود عوارض مورد مطالبه بر اساس کدام قانون یا مصوبه معتبر برقرار شده است.
۲. صلاحیت مرجع تصویب: باید بررسی شود مرجع تصویبکننده در زمان مربوط اختیار وضع آن نوع عوارض را داشته است یا خیر.
۳. رعایت مقررات مربوط به عوارض محلی: هر نوع عوارض باید با ضوابط قانونی مربوط به موضوع و قلمرو آن مطابقت داشته باشد.
۴. جلوگیری از مطالبه مضاعف: اگر برای یک موضوع عوارض یا وجهی در چارچوب مقررات مربوط تعیین یا وصول شده باشد باید امکان مطالبه مجدد تحت عنوانی دیگر بررسی شود.
۵. صحت محاسبه بدهی: حتی اگر اصل عوارض قانونی باشد ممکن است مبلغ مطالبهشده به دلیل اشتباه در مساحت، کاربری، نرخ، دوره زمانی یا نحوه محاسبه صحیح نباشد.
ماده ۲ قانون درآمد پایدار و هزینه شهرداریها و دهیاریها مصوب ۱۴۰۱ و تبصرههای آن از مقررات مهم در بررسی عوارض محلی و بهای خدمات است. این قانون درباره ضوابط وضع عوارض و محدودیتهای قانونی آن احکامی مقرر کرده است.
بنابراین دفاع مؤثر در برابر مطالبه شهرداری باید بر نوع عوارض و مقررات دقیق حاکم بر همان موضوع استوار باشد و نمیتوان با استناد کلی به غیرقانونی بودن عوارض تمام مطالبات شهرداری را مردود دانست.
چگونه به عوارض مطالبهشده از سوی شهرداری اعتراض کنیم؟
اگر با قبض عوارض یا اعلام بدهی شهرداری موافق نیستید بهتر است پیش از هر اقدام، مبنای مطالبه و مدارک محاسباتی را بررسی کنید.
در بسیاری از موارد اختلاف اصلی ناشی از یکی از این مسائل است: شهرداری عوارضی را مطالبه کرده که مبنای قانونی آن محل ایراد است؛ مبلغ بر اساس اطلاعات نادرست محاسبه شده؛ یا مصوبه مورد استناد با مقررات بالادستی مغایرت دارد.
برای پیگیری مناسب باید مراحل زیر متناسب با وضعیت پرونده انجام شود:
مرحله اول: دریافت جزئیات مطالبه
از شهرداری بخواهید عنوان دقیق عوارض، سال مربوط، مبنای محاسبه، نرخ و مصوبه مورد استناد مشخص باشد. قبض کلی یا اعلام مبلغ نهایی بهتنهایی برای تحلیل حقوقی کافی نیست.
مرحله دوم: بررسی مصوبه و مقررات حاکم
مصوبه شورای اسلامی شهر و قوانین مربوط به همان نوع عوارض باید بررسی شود. در این مرحله باید مشخص شود که عوارض در زمان مربوط بهصورت معتبر وضع شده و مطالبه آن با مقررات قانونی مطابقت دارد یا خیر.
مرحله سوم: بررسی محاسبات شهرداری
اگر اختلاف مربوط به مبلغ است باید اطلاعات مؤثر در محاسبه از جمله مساحت ملک، نوع کاربری، دوره زمانی و نرخ اعمالشده بررسی شود.
مرحله چهارم: پیگیری اختلاف در مرجع صالح
در صورت وجود اختلاف میان مؤدی و شهرداری درباره عوارض یا بهای خدمات در حدود صلاحیت ماده ۷۷ قانون شهرداری، موضوع میتواند در کمیسیون مربوط مطرح شود.
در این مرحله تنظیم دفاعیه مستند اهمیت دارد. صرف اعلام نارضایتی از مبلغ عوارض یا بیان اینکه پرداخت آن دشوار است لزوماً موجب رد مطالبه نخواهد شد.
مرحله پنجم: بررسی امکان اعتراض به رأی صادرشده
اگر کمیسیون رأی صادر کرده باشد باید متن رأی، نحوه ابلاغ، مستندات و دلایل اعتراض بررسی شود. مسیر اعتراض به رأی قطعی کمیسیون با اعتراض اولیه به قبض عوارض تفاوت دارد.
اگر کمیسیون ماده ۷۷ به پرداخت عوارض رأی داده باشد چه باید کرد؟
صدور رأی کمیسیون به معنای آن نیست که در هیچ شرایطی امکان پیگیری قضایی وجود ندارد. هرچند ماده ۷۷ رأی کمیسیون را قطعی اعلام کرده است اما قطعی بودن رأی مانع از رسیدگی در مرجع قضایی صالح در حدود اختیارات قانونی آن مرجع نیست.
مطابق بند ۲ ماده ۱۰ قانون تشکیلات و آیین دادرسی دیوان عدالت اداری با اصلاحات بعدی، اعتراض به آرا و تصمیمات قطعی مراجع اختصاصی اداری از جمله کمیسیونهای مشمول این بند در دیوان عدالت اداری مطرح میشود. رسیدگی در این مسیر ناظر بر جهات قانونی شکایت است و جایگزین رسیدگی نامحدود و مجدد به همه موضوعات پرونده نیست.
در تنظیم شکایت باید جهات اعتراض بهصورت مشخص بیان شود. از جمله:
- استناد کمیسیون به مصوبه فاقد اعتبار یا مغایر قانون
- اعمال مقرراتی که بر موضوع مطالبه قابل انطباق نیست
- اشتباه مؤثر در محاسبه مبلغ بدهی
- بیتوجهی به مدارک و دفاعیات مؤثر مؤدی
- ایراد در رعایت تشریفات قانونی رسیدگی در صورتی که بر اعتبار رأی اثر داشته باشد
- مطالبه عوارض برخلاف مقررات قانونی حاکم بر موضوع
مطابق تبصره ۲ ماده ۱۶ قانون تشکیلات و آیین دادرسی دیوان عدالت اداری با اصلاحات سال ۱۴۰۲، مهلت معمول شکایت از آرای قطعی مراجع اختصاصی اداری برای اشخاص مقیم ایران سه ماه و برای اشخاص مقیم خارج از کشور شش ماه از تاریخ ابلاغ رأی یا تصمیم قطعی است. همچنین طبق اصلاحات این قانون شکایات و اعتراضات موضوع بند ۲ ماده ۱۰ مستقیماً در شعب تجدیدنظر دیوان مطرح میشوند.
با این حال در پروندههای خاص باید وضعیت شخص معترض، مقررات قابل اعمال، نحوه ابلاغ و سایر شرایط قانونی بهطور دقیق توسط وکیل کمیسیون ماده ۷۷ شهرداری بررسی شود. از دست رفتن مهلت اعتراض ممکن است پیگیری موضوع را با مانع جدی مواجه کند.
آیا میتوان مصوبه عوارض شهرداری را ابطال کرد؟
باید میان اعتراض به رأی کمیسیون ماده ۷۷ و درخواست ابطال مصوبه عوارض تفاوت قائل شد.
اگر ایراد اصلی این باشد که مصوبه شورای اسلامی شهر مبنای وضع عوارض با قانون یا مقررات بالادستی مغایرت دارد، موضوع ممکن است در صلاحیت هیأت عمومی دیوان عدالت اداری قرار گیرد.
اما اگر اختلاف درباره نحوه اعمال مصوبه در پرونده یک مؤدی یا صحت محاسبه مبلغ باشد، باید مسیر مناسب با توجه به ماهیت خواسته تعیین شود.
برای مثال ممکن است مصوبه بهطور کلی معتبر باشد اما شهرداری آن را درباره ملکی اعمال کرده باشد که مشمول آن نیست. در چنین وضعیتی ایراد اصلی لزوماً متوجه اصل مصوبه نیست بلکه ممکن است به نحوه محاسبه یا انطباق آن با وضعیت مؤدی مربوط باشد.
بنابراین پیش از تنظیم دادخواست باید مشخص شود که خواسته صحیح، اعتراض به رأی کمیسیون، درخواست ابطال مصوبه یا پیگیری موضوع از مسیر دیگری است. برای همینمنظور می توانید به صورت تلفنی با وکیل کمیسیون ماده ۷۷ شهرداری مشاوره نمایید.
تجربه یک پرونده واقعی؛ ابطال رأی کمیسیون ماده ۷۷ درباره عوارض سالیانه بانک
در یکی از پروندههای حقوقی مربوط به عوارض شهرداری، یک بانک با مطالبه عوارض سالیانه مربوط به شعب خود مواجه شده بود. شهرداری برای ۱۲ شعبه بانک مبلغی بیش از یک میلیارد و صد میلیون ریال مطالبه کرده و موضوع پس از ارجاع به کمیسیون ماده ۷۷ به صدور رأی علیه بانک منتهی شده بود.
بانک در دادخواست خود به قانونی بودن اصل مطالبه، نحوه محاسبه مبلغ و شرایط فعالیت بانکی اعتراض کرد. همچنین ایرادهایی درباره رسیدگی کمیسیون و عدم دعوت از بانک برای دفاع مطرح شد.
محورهای اصلی دفاع در پرونده
۱. بررسی ماهیت فعالیت بانک
در دفاع از بانک مطرح شد که فعالیت بانکی ماهیت صنفی متعارف ندارد و نمیتوان بدون بررسی مبنای قانونی، مقررات مربوط به عوارض اصناف را به فعالیت بانک تسری داد.
۲. بررسی مبنای قانونی عوارض
موضوع اصلی این بود که آیا شهرداری برای مطالبه عوارض سالیانه موردنظر از بانکها مبنای قانونی معتبر داشته است یا خیر. در این بررسی مقررات مربوط به فعالیت بانک و حدود اختیار مراجع محلی در وضع عوارض مورد توجه قرار گرفت.
۳. بررسی عوارض سالیانه ساختمان و محل فعالیت
در دفاعیات به این موضوع نیز پرداخته شد که شهرداری در چه مواردی مجاز به مطالبه عوارض مربوط به ساختمان یا محل فعالیت است و آیا مطالبه موردنظر با مقررات حاکم بر موضوع مطابقت دارد یا خیر.
نتیجه رسیدگی
دادگاه عمومی حقوقی پس از بررسی پرونده و استدلالهای مطرحشده، دعوا را وارد تشخیص داد و حکم به ابطال رأی کمیسیون ماده ۷۷ مورد اعتراض صادر کرد. رأی صادرشده در آن پرونده در مرحله تجدیدنظر نیز تأیید شد.
این پرونده نمونهای از اهمیت بررسی مستندات قانونی عوارض و نحوه اعمال مقررات درباره مؤدی است. در چنین پروندههایی دفاع مؤثر صرفاً به اعتراض به مبلغ محدود نمیشود بلکه باید مشخص شود آیا اصل مطالبه، مصوبه مورد استناد و نحوه محاسبه بدهی از نظر قانونی قابل پذیرش است یا خیر.
توضیح مهم: این پرونده مربوط به سالهای گذشته و مقررات زمان رسیدگی است. نتیجه آن را نمیتوان بدون بررسی قانون درآمد پایدار و هزینه شهرداریها و دهیاریها مصوب ۱۴۰۱ و سایر مقررات جاری به همه پروندههای مربوط به عوارض بانکها یا سایر مؤدیان تعمیم داد. همچنین مسیر قضایی مورد استفاده در پرونده تاریخی نباید بدون بررسی مقررات فعلی، مسیر عمومی اعتراض به تمام آرای کمیسیون ماده ۷۷ تلقی شود.
آیا عدم دعوت از مؤدی برای دفاع موجب ابطال رأی کمیسیون میشود؟
عدم دعوت از مؤدی یا وجود ایراد در نحوه رسیدگی باید با توجه به مقررات مربوط، محتویات پرونده و آثار آن بر حقوق دفاعی شخص بررسی شود.
صرف ادعای عدم دعوت در همه پروندهها نتیجه یکسانی ندارد. باید مشخص شود چه تشریفاتی لازم بوده، آیا ابلاغ قانونی انجام شده و آیا ایراد مطرحشده در شرایط رسیدگی و صدور رأی مؤثر بوده است.
در صورت وجود ایراد مؤثر میتوان آن را بهعنوان یکی از جهات شکایت مطرح کرد. با این حال بهتر است دفاع اصلی علاوه بر ایرادات شکلی، بر دلایل ماهوی مربوط به غیرقانونی بودن مطالبه یا اشتباه در محاسبه نیز استوار باشد.
اگر مبلغ عوارض اشتباه محاسبه شده باشد چه باید کرد؟
اگر اصل عوارض قانونی باشد اما مبلغ آن نادرست محاسبه شده باشد، باید علت اختلاف مشخص شود. برای مثال ممکن است مساحت ملک، نوع کاربری، نرخ عوارض یا دوره زمانی محاسبه اشتباه باشد.
در این وضعیت مدارک ملک، محاسبات شهرداری و مصوبه مربوط باید با یکدیگر تطبیق داده شوند. در صورت لزوم میتوان با ارائه مستندات دقیق، اصلاح محاسبه یا رسیدگی به اختلاف را از مسیر قانونی مناسب پیگیری کرد.
تفاوت مهمی میان ادعای غیرقانونی بودن اصل عوارض و اعتراض به محاسبه مبلغ وجود دارد. تشخیص این تفاوت در انتخاب خواسته و تنظیم دفاعیه اهمیت دارد.
آیا شهرداری میتواند پس از رأی کمیسیون بدهی را وصول کند؟
ماده ۷۷ قانون شهرداری برای وصول بدهیهایی که طبق تصمیم کمیسیون تشخیص داده میشوند، سازوکار قانونی پیشبینی کرده است. همچنین ماده ۱۰ قانون درآمد پایدار و هزینه شهرداریها و دهیاریها مصوب ۱۴۰۱ درباره وصول عوارض و بهای خدمات و آثار تأخیر در پرداخت مقرراتی دارد.
بنابراین اگر رأی کمیسیون صادر و بدهی قطعی شده باشد، امکان پیگیری وصول آن بر اساس مقررات مربوط وجود دارد. در چنین شرایطی اگر مؤدی به اصل بدهی یا رأی اعتراض دارد باید وضعیت قانونی اعتراض و آثار آن بر عملیات وصول را بررسی کند.
صرف طرح شکایت را نباید بدون بررسی مقررات مربوط، موجب توقف خودکار تمام اقدامات اجرایی دانست. اگر موضوع فوریت دارد باید امکان درخواست دستور موقت یا سایر اقدامات قانونی لازم نیز ارزیابی شود.
مشاوره با وکیل کمیسیون ماده ۷۷ شهرداری در وکیل دان
پروندههای مربوط به کمیسیون ماده ۷۷ ممکن است از نظر نوع عوارض، مبنای قانونی، نحوه محاسبه و مسیر اعتراض تفاوت زیادی داشته باشند. گاهی مشکل اصلی غیرقانونی بودن اصل عوارض است و گاهی اختلاف به محاسبه مبلغ یا نحوه رسیدگی کمیسیون مربوط میشود.
بررسی دقیق پرونده توسط وکیل متخصص دعاوی شهرداری پیش از تنظیم اعتراض میتواند به شناسایی جهات مؤثر شکایت، تعیین مرجع صالح و انتخاب خواسته مناسب کمک کند.
اگر شهرداری از شما عوارض مطالبه کرده است یا کمیسیون ماده ۷۷ رأی به پرداخت بدهی صادر کرده، برای بررسی حقوقی موضوع میتوانید از خدمات مشاوره حقوقی وکیل دان و وکیل کمیسیون ماده ۷۷ شهرداری استفاده کنید.
برای بررسی بهتر پرونده، تصویر قبض یا اعلام بدهی شهرداری، مصوبه مورد استناد در صورت دسترسی، دفاعیات قبلی، رأی کمیسیون و مدرک ابلاغ آن را آماده کنید.
پرسشهای متداول درباره کمیسیون ماده ۷۷ شهرداری
آیا رأی کمیسیون ماده ۷۷ قطعی است؟
ماده ۷۷ قانون شهرداری رأی کمیسیون را قطعی اعلام کرده است. با این حال اعتراض قضایی به رأی قطعی در حدود صلاحیت و مقررات دیوان عدالت اداری امکانپذیر است. قطعی بودن رأی به معنای مصونیت آن از هرگونه نظارت قضایی قانونی نیست.
مهلت اعتراض به رأی کمیسیون ماده ۷۷ چقدر است؟
مطابق تبصره ۲ ماده ۱۶ قانون تشکیلات و آیین دادرسی دیوان عدالت اداری با اصلاحات سال ۱۴۰۲، مهلت معمول شکایت از آرای قطعی مراجع اختصاصی اداری برای اشخاص مقیم ایران سه ماه و برای مقیمان خارج از کشور شش ماه از تاریخ ابلاغ رأی قطعی است. وضعیت پرونده و مقررات قابل اعمال باید جداگانه بررسی شود.
آیا میتوان به عوارض سالیانه شهرداری اعتراض کرد؟
بله. اگر درباره اصل عوارض یا مبلغ آن اختلاف وجود داشته باشد، امکان پیگیری از مسیر قانونی مناسب وجود دارد. ابتدا باید مبنای قانونی عوارض و نحوه محاسبه آن بررسی شود.
آیا تمام عوارضی که شهرداری مطالبه میکند قانونی است؟
خیر. قانونی بودن هر عوارض به وجود مبنای معتبر، رعایت حدود اختیار مرجع تصویبکننده و انطباق مطالبه با مقررات مربوط بستگی دارد.
آیا اعتراض به رأی کمیسیون باعث توقف وصول بدهی میشود؟
صرف ثبت شکایت را نباید بدون بررسی مقررات، موجب توقف خودکار عملیات وصول دانست. در صورت وجود شرایط قانونی باید امکان درخواست دستور موقت یا سایر اقدامات لازم بررسی شود.
برای اعتراض به رأی کمیسیون چه مدارکی لازم است؟
رأی کمیسیون، مدرک ابلاغ، قبض یا اعلام بدهی شهرداری، مصوبه مورد استناد، مدارک مربوط به ملک یا فعالیت و دفاعیات قبلی از جمله مدارک مهم هستند. مدارک لازم به نوع عوارض و جهت اعتراض بستگی دارد.